Как оформить налоговый вычет по ПДС: чек-лист с примерами
15 апреля 2025
Материал обновлен в сентябре 2026 года
0
Вы присоединились к
Программе долгосрочных сбережений (ПДС) и не можете понять, положены ли вам налоговые льготы, в каком размере и как их получить?
Рассказываем, что для этого нужно сделать, куда и с какими документами обращаться.
В России все работающие граждане обязаны платить налоги на свои доходы (НДФЛ)1. В зависимости от того, сколько вы зарабатываете, налоговая ставка варьируется от 13% до 22%2.
Не все знают, но у тех, кто платит подоходный налог, есть возможность вернуть часть отчислений. Эта сумма, которая возвращается налогоплательщику, и называется налоговым вычетом. Ее можно получать ежегодно, право на возврат сохраняется в течение трех лет. Например, за 2024 год вы можете получить вычет в 2025–2027 гг.
Поднимите руку, кто ни разу не слышал про налоговый вычет. С каждым годом количество таких людей уменьшается и инструмент становится все более популярным у россиян. Даже если вы не сталкивались с ним лично, вы наверняка слышали о нем в разных жизненных ситуациях.
Причина такой известности кроется в многообразии, полезности и доступности налоговых вычетов. Дело в том, что государство заботится о своих гражданах — с помощью материального стимула формирует у людей правильные привычки: получать высшее образование, проходить регулярные медицинские осмотры, вести здоровый образ жизни и быть финансово грамотным (например, вступить в ПДС и формировать финансовую подушку безопасности).
За все эти действия государство предлагает денежные компенсации, которые отличаются друг от друга размером и условиями получения.
- Социальные — на образование, лечение, благотворительность, фитнес;
- Имущественные — на покупку жилья;
- Инвестиционные — на индивидуальные инвестиционные счета, открытые до 31 декабря 2023 года (ИИС-1 и ИИС-2);
- Стандартные — для определенных категорий граждан, например инвалидов;
- Профессиональные — для самозанятых и индивидуальных предпринимателей;
- На долгосрочные сбережения — для владельцев ИИС-3, участников Программы долгосрочных сбережений и с 1 января 2025 года договоров НПО.
У каждого вида налогового вычета свои тонкости расчета и условия получения. Более подробно о вычетах по долгосрочным сбережениям — ниже.
Налоговый вычет на долгосрочные сбережения можно получить по четырем финансовым продуктам3:
- Программе долгосрочных сбережений (ПДС)
- Негосударственному пенсионному обеспечению (НПО)
- Индивидуальному инвестиционному счету третьего типа (ИИС-3)
- Добровольному страхованию жизни (ДСЖ)
Для всех четырех продуктов государство устанавливает совокупный лимит вычета 400 000 рублей (по договорам в свою пользу) – это максимальная сумма взносов, с которой будет исчисляться налоговый вычет. Лимит распространяется на взносы во все долгосрочные инструменты в сумме, а не в каждый по отдельности.
Вы можете вносить и больше, но максимальная сумма взносов по договорам в свою пользу, с которой вернется «кешбэк» — 400 000 рублей3. А значит, налогоплательщики с самым высоким уровнем дохода могут вернуть на руки максимум 88 000 рублей.
*88 000 рублей — это 22% от 400 000 рублей, где 22% — максимальная ставка НДФЛ с 2025 года.
С 1 сентября 2026 года для семей с детьми действует повышенный лимит налогового вычета по взносам в инструменты долгосрочных сбережений.
Согласно новым правилам, оба родителя могут заявить к вычету по 400 000 рублей взносов в свою пользу и дополнительно по 100 000 рублей взносов в пользу ребенка, чей возраст не превышает 18 лет или 24 года для тех, кто учится очно.
Если все взносы в размере 500 000 рублей родитель внесет только в пользу ребенка, то сможет получить вычет с этой суммы. Таким образом, для каждого родителя суммарный размер взносов в ПДС для налогового вычета составляет 500 000 рублей в год.
Что в итоге: для семей с детьми база для расчета налогового вычета по ПДС составляет 1 млн рублей. Максимальная сумма ежегодного возврата варьируется от 65 000 рублей до 110 000 рублей в зависимости от налоговой ставки.
С 1 января 2025 года начала действовать новая шкала НДФЛ — теперь с граждан удерживается налог в зависимости от размера их дохода. Соответственно, если растет размер налога, то увеличивается и доступный размер вычета.
Для сравнения ниже приведены расчеты для получения вычета по ПДС с разным объемом вложений в Программу, разными доходами, налоговыми ставками и нюансами. Среди примеров вы найдете свой сценарий и по аналогии сможете вычислить положенную вам компенсацию.
Вы присоединились к Программе долгосрочных сбережений (ПДС) и не можете понять, положены ли вам налоговые льготы, в каком размере и как их получить?
Рассказываем, что для этого нужно сделать, куда и с какими документами обращаться.
Случай № 1 — Самый распространенный
Женщина в возрасте сорока лет со средней заработной платой (НДФЛ 13%) ежемесячно откладывает в ПДС небольшую сумму на будущую пенсию. За год она суммарно вложила 100 000 рублей.
Налоговый вычет, который положен будущей пенсионерке:
- 100 000 * 13% = 13 000 (руб.)
Случай № 2 — Налоги меньше вычета
Мужчина формально зарабатывает 60 000 рублей в год (НДФЛ 13%), а остальные деньги получает в конверте. Ситуация распространенная и применима к людям с низкими доходами.
Он копит на квартиру и за год внес собственных денег 100 000 рублей. На какой налоговый вычет претендует гражданин?
- 100 000 * 13% = 13 000 (руб.)
Он мог бы получить эти деньги, если бы вносил подоходный налог в полном объеме. Но поскольку его официальный заработок меньше суммы взносов, то вернуть он может только ту часть НДФЛ, что уплатил с оклада. Поэтому проведем «проверку» и узнаем, сколько наш гражданин заплатил налога = сколько сможет вернуть:
- 60 000 * 13% = 7 800 (руб.)
! При любых доходах и ставках налога нельзя вернуть больше денег, чем вы заплатили НДФЛ.
Случай № 3 — Подоходный налог более 13%
Мужчина младше 55 лет с зарплатой выше среднего (НДФЛ 15%) формирует «подушку безопасности» и к концу года накопил с личных взносов 100 000 рублей.:
- 100 000 * 15% = 15 000 (руб.) — налоговый вычет, на который имеет право вкладчик.
! Лица, у которых налоговый коэффициент 15-22%, получают налоговый вычет с таким же коэффициентом.
Личные взносы в пользу ребенка более 500 000 рублей в год
Женщина откладывает на обучение ребенка, открыв на него персональный счет по ПДС. В течение года суммарно она внесла 600 000 рублей и хочет оформить вычет с этой суммы. Но государство установило ежегодный лимит, и налоговый вычет будет рассчитываться не со всей суммы, а с 400 000 рублей:
- 500 000 * 13% = 65 000 (руб.)
! Договор оформлен в пользу родного ребенка, поэтому сумма взносов, с которой можно получить налоговый вычет, увеличена до 500 000 рублей в год. Узнать больше о Программе Детских Сбережений
Подытоживая, размер вашего вычета по долгосрочным сбережениям зависит от:
- Вашего официального дохода, а точнее от уплаченных налогов с него;
- Суммы личных взносов в ПДС за календарный год;
- Лимита, установленного государством.
От недостатка информации может возникнуть ситуация, когда вкладчик рассчитывал получить кешбэк, но выяснилось, что он ему не положен. Чтобы избежать подобной участи, важно четко понимать, за что НЕ положен налоговый вычет по ПДС:
- Перевод накопительной пенсии (ОПС) в ПДС, средства государственного софинансирования, инвестдоход — все это не является личными взносами вкладчика. А налоговый вычет распространяется только на сумму, внесенную непосредственно самим вкладчиком.
- Налоговый вычет можно получить за личные пополнения, внесенные в течение календарного года. То есть он считается не от общего баланса на счете, а только от пополнений за год.
- Если вы закрыли счет раньше времени, то теряете право на льготу. Даже больше: вкладчику придется вернуть все полученные ранее бонусы, т.к. это является нарушением условий договора долгосрочных сбережений.
- Если вы являетесь участником более чем по 3 договорам по ПДС (вы могли самостоятельно заключить такой договор или кто-то другой заключил договор в вашу пользу), то вы не сможете получать вычет ни по одному из них. По закону его можно получить, если в вашу пользу заключено не более 3 договоров по ПДС (исключение — расторжение договора по ПДС и перевод средств в другой фонд).
- Если вы открыли счет не для себя и не для близких родственников, а для кого-то другого — вам не положена налоговая компенсация. В соответствии с Семейным кодексом РФ к близким родственникам относятся: супруги, родители и дети, в том числе усыновители и усыновленные, дедушки, бабушки и внуки, полнородные и неполнородные (имеющие общих отца или мать) братья и сестры, дети-инвалиды, находящиеся под опекой (попечительством).
- Если вы открыли счет по ПДС в 2024-2026 годах и обратились за выплатами ранее чем через 5 лет с даты заключения договора, налоговые вычеты придется вернуть государству, а инвестиционный доход будет облагаться НДФЛ.
Если вы заключите договор по ПДС после 2026 года, для получения налоговых вычетов и освобождения выплат от НДФЛ вам понадобится:
- Не обращаться за выплатами по договору минимум 6 лет – при заключении договора в 2027 году;
- Не обращаться за выплатами по договору минимум 7 лет – при заключении договора в 2028 году;
- Не обращаться за выплатами по договору минимум 8 лет – при заключении договора в 2029 году;
- Не обращаться за выплатами по договору минимум 9 лет – при заключении договора в 2030 году;
- Не обращаться за выплатами по договору минимум 10 лет – при заключении договора в 2031 году и в последующие годы.
Спойлер: это может быть легче, чем кажется. В XXI веке, когда все процессы упрощаются и цифровизируются, получение вычета по долгосрочным сбережениям не стало исключением.
Получать деньги можно тремя способами:
1. Уровень hard— через налоговый орган по месту жительства
- Шаг 1. Заполнить (онлайн на Госуслугах или очно) налоговую декларацию по форме 3-НДФЛ по окончании года, в котором вносили денежные средства в ПДС;
- Шаг 2. Получить справку о доходах и налогах за год (в бухгалтерии по месту работы);
- Шаг 3. Подготовить документы, подтверждающие уплату сберегательных взносов (выписки по счету ПДС, чеки и т.д.);
- Шаг 4. Передать пакет документов налоговому органу.
2. Уровень medium — через работодателя
Этот вариант подходит тем, кто хочет получать налоговый вычет частями после уплаты ежемесячных взносов в ПДС. Работодатель будет не только перечислять вам налоговый вычет по ПДС, но и вносить за вас деньги в ПДС.
- Шаг 1. Подать работодателю заявление о том, что хотите по месту работы вносить ежемесячный «автоплатеж» в ПДС и получать налоговый вычет;
- Шаг 2. С этого момента работодатель будет ежемесячно удерживать с вашей заработной платы указанную в заявлении сумму и перечислять ее на ваш счет в ПДС — так называемый «автоплатеж»;
- Шаг 3. При выплате зарплаты работодатель будет начислять налоговый вычет с учетом уплаченного ранее взноса.
3. Уровень light — в упрощенном порядке в два клика (без декларации и сбора документов)
- Шаг 1. Зарегистрироваться в «Личном кабинете налогоплательщика» на сайте Федеральной налоговой службы (пропустить этот шаг, если уже зарегистрированы)
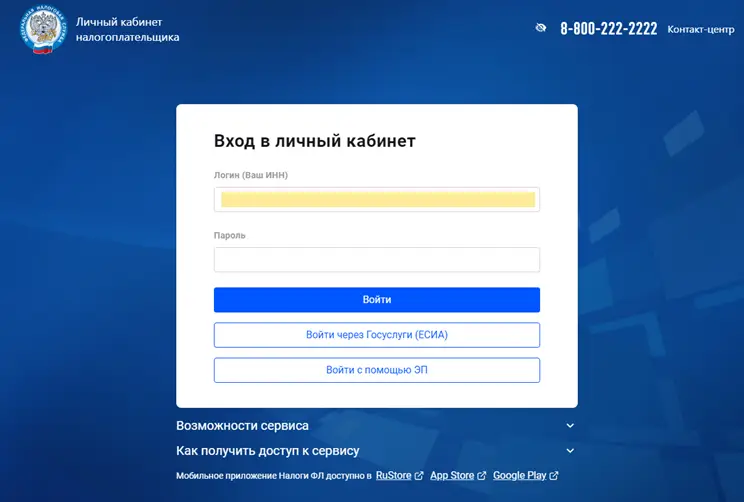
- Шаг 2. Ожидать следующего налогового периода, в котором НПФ ВТБ направит в налоговую сведения о ваших взносах, а ФНС сформирует в вашем Личном кабинете заявление о получении налогового вычета.
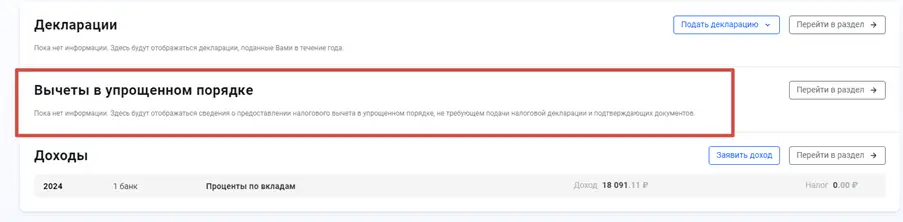
- Шаг 3. В электронном виде подписать предзаполненное заявление в Личном кабинете и через месяц получить вычет на банковский счет, который указали в заявлении.
- Шаг 4. Полученные денежные средства можно направить на свой счет в ПДС.
В интерактивном калькуляторе* на сайте НПФ ВТБ можно проверить, как вырастут ваши накопления, если повторно внести полученный вычет.
Полезные статьи о финансах, финансовой грамотности и все, что вы давно хотели узнать о ПДС — в блоге НПФ ВТБ.
Источники:
- Ст. 57 Конституции Российской Федерации
- Ст. 224 Налогового кодекса Российской Федерации (далее — НК РФ)
- Пп.1 п.2 ст. 219.2 НК РФ
*Калькулятор производит ориентировочный расчет эффективности участия в Программе долгосрочных сбережений. Данный расчет не является публичной офертой, обещанием или гарантией дохода в будущем. Возможно увеличение или уменьшение дохода от размещения пенсионных резервов. Государство и фонд не гарантируют доходности от размещения пенсионных резервов. Результаты размещения пенсионных резервов в прошлом не определяют доходов в будущем.
Автор: Елисеева Елизавета Эксперт Управления цифровых продаж
Полезные статьи